Eine Rohrreinigung gehört nicht automatisch in die Nebenkostenabrechnung. Hat der Betrieb eine akute Verstopfung beseitigt oder ein Rohr repariert, sind das in der Regel keine umlagefähigen Betriebskosten. § 1 BetrKV zieht hier die Grenze: Laufende Betriebskosten ja, Instandhaltung und Instandsetzung nein.
Etwas komplizierter wird es bei regelmäßigen Kontrollen oder Wartungsarbeiten. Dann zählt nicht die Überschrift auf der Rechnung, sondern was tatsächlich gemacht wurde, wie oft die Leistung anfällt und was im Mietvertrag vereinbart ist.
Kurzantwort: Ist Rohrreinigung in der Nebenkostenabrechnung umlagefähig?
Geht es um eine konkrete Verstopfung, einen Rückstau oder einen Rohrschaden, ist die Rechnung normalerweise keine umlagefähige Betriebskostenposition. Der Fachbetrieb beseitigt dann einen Mangel.
Bei regelmäßiger Kontrolle oder Wartung ist die Sache weniger klar. Gerade zur vorbeugenden Reinigung von Abwasserleitungen gibt es ältere Gerichtsentscheidungen, die nicht in dieselbe Richtung gehen. Das Wort „Wartung“ auf der Rechnung reicht also nicht. Eine allgemeine Klausel im Mietvertrag ebenso wenig.
Praktisch heißt das: Erst Rechnung und Arbeitsbericht prüfen, dann den Mietvertrag.
Beispiel: 180 Euro für Rohrreinigung in der Nebenkostenabrechnung
In Fatimas Abrechnung stehen 180 Euro für „Rohrreinigung Hauptstrang“. Eine Verstopfung gab es tatsächlich. Nur weiß die Hausverwaltung nicht, wer sie verursacht hat.
Die Überschrift allein hilft ihr also nicht weiter. Bevor sie widerspricht, lässt sie sich zeigen, was der Betrieb tatsächlich gemacht hat:
- Rechnung des Rohrreinigungsbetriebs,
- Auftrag der Hausverwaltung oder des Vermieters,
- Arbeits- oder Einsatzbericht,
- gegebenenfalls Wartungsvertrag,
- Verteilerschlüssel und Berechnung ihres Anteils.
Oft ist der Arbeitsbericht wichtiger als die Bezeichnung in der Nebenkostenabrechnung. Steht dort „akute Verstopfung beseitigt“, „Rückstau behoben“ oder „Hauptleitung freigefräst“, war das keine turnusmäßige Wartung, sondern ein konkreter Einsatz.
Bei „jährlicher Inspektion gemäß Wartungsvertrag“ sieht es anders aus. Dann lohnt der zweite Blick: Fällt die Leistung wirklich regelmäßig an? Was wurde kontrolliert oder gereinigt? Und ist genau diese Kostenart im Mietvertrag vereinbart?
| Was wurde gemacht? | Typische Einordnung |
|---|---|
| Akute Verstopfung beseitigt | normalerweise keine Betriebskosten |
| Notdiensteinsatz wegen Rückstau | normalerweise keine Betriebskosten |
| Defektes Rohr repariert | keine Betriebskosten |
| Verursacher im Mehrfamilienhaus unbekannt | nicht einfach als Reparaturkosten auf alle Mieter verteilen |
| Verstopfung nachweisbar durch einen Mieter verursacht | separate Forderung gegen den Verursacher möglich |
| Planmäßige, wiederkehrende Kontrolle oder Reinigung | im Einzelfall prüfen |
| Kommunale Schmutzwassergebühr | reguläre Kosten der Entwässerung |
Brunos Tipp 🦫
Schau nicht nur auf die Bezeichnung in der Abrechnung. „Kanalservice“, „Abwasser“, „Hausmeister“ oder „Wartung“ sagen noch nicht, welche Arbeit dahintersteckt. Entscheidend ist der Leistungsnachweis.
Ist Rohrreinigung als Betriebskosten überhaupt zulässig?
§ 1 BetrKV ist hier der Ausgangspunkt. Betriebskosten müssen laufend entstehen. Instandhaltung und Instandsetzung sind ausdrücklich ausgeschlossen.
Bei einer Rohrreinigung macht das einen großen Unterschied. Läuft das Wasser nicht mehr ab, steigt das Wasser in der Toilette hoch oder steckt eine Blockade im Hauptstrang, kommt der Betrieb wegen einer konkreten Störung. Der Einsatz dient dann dazu, die Funktionsfähigkeit der Leitung wiederherzustellen. Solche Kosten gehören typischerweise nicht in die jährliche Betriebskostenabrechnung.
Eine andere Überschrift ändert daran nichts. Der Posten kann auch unter „Abwasserkosten“, „technische Betreuung“, „Kanalservice“, „Hausmeisterleistung“ oder „sonstige Betriebskosten“ auftauchen.
Davon zu trennen sind kommunale Entwässerungs- und Schmutzwassergebühren. Die gehören grundsätzlich zu den laufenden Kosten der Entwässerung. Eine Handwerkerrechnung wegen einer konkreten Blockade wird dadurch aber nicht plötzlich umlagefähig.
Ob eine Blockade überhaupt noch selbst behoben werden sollte oder bereits ein Fachbetrieb nötig ist, erklärt die Entscheidungshilfe Rohrreinigung selbst machen oder Fachmann rufen?.
Darf der Vermieter die Rohrreinigung auf den Mieter umlegen?
Bei diesem Punkt geraten zwei Dinge schnell durcheinander: die Umlage über die Nebenkostenabrechnung und die persönliche Haftung eines Mieters.
Die Abrechnung kann also unzulässig sein, obwohl der Vermieter gegen einen konkreten Verursacher trotzdem einen eigenen Anspruch haben könnte.
Hat ein Mieter etwa einen Fremdkörper in die Toilette geworfen und lässt sich die Blockade technisch seiner Wohnung zuordnen, kann der Vermieter eine separate Forderung prüfen. Mit laufenden Betriebskosten hat das trotzdem nichts zu tun.
Bleibt die Ursache unklar, wird aus der akuten Störungsbeseitigung nicht einfach eine Nebenkostenposition, nur weil sich kein Verursacher benennen lässt.
Mehr zur Haftungsfrage steht im Ratgeber Rohrverstopfung in der Mietwohnung: Wer zahlt wirklich?.
Was, wenn im Hauptstrang Feuchttücher gefunden wurden?
Feuchttücher oder andere Fremdkörper im Rohr sind ein Hinweis, mehr erst einmal nicht. Bei einer gemeinsam genutzten Fall- oder Hauptleitung ist damit noch nicht geklärt, aus welcher Wohnung sie kamen.
Soll ein bestimmter Mieter zahlen, braucht es belastbarere Anhaltspunkte. Nützlich sind etwa die genaue Lage der Blockade, die Art des Fundes und der technische Befund im Arbeitsbericht. Die pauschale Angabe „unsachgemäße Nutzung“ reicht dafür kaum aus.
Anders kann die Beweislage aussehen, wenn die Blockade im allein genutzten Anschluss direkt hinter einer Wohnung sitzt und der Techniker dort einen konkreten Fremdkörper dokumentiert.
Die schwierige Ausnahme: regelmäßige Rohrreinigung
Bei regelmäßiger Rohrreinigung wird es juristisch unübersichtlicher. Die einfache Formel „steht im Mietvertrag, also umlagefähig“ greift zu kurz.
Der Bundesgerichtshof hat für die regelmäßige Dachrinnenreinigung entschieden, dass laufend entstehende Kosten als „sonstige Betriebskosten“ vereinbart werden können. Gleichzeitig hat der BGH klargestellt, dass solche sonstigen Betriebskosten konkret benannt sein müssen.
Auf Abwasserleitungen lässt sich diese Entscheidung nicht eins zu eins übertragen. Bei der vorbeugenden Reinigung von Rohrleitungen gibt es ältere amtsgerichtliche Entscheidungen, die auseinandergehen. Das AG Lörrach und später auch das AG Augsburg ordneten vorbeugende Rohrreinigungen als nicht umlagefähige Erhaltungsmaßnahmen ein. Das AG Tiergarten hielt dagegen Kosten einer Abflussrohrwartung für umlagefähig.
Deshalb bleibt am Ende nur die Prüfung des konkreten Falls.
Was war der tatsächliche Anlass?
Kam der Betrieb, weil das Rohr bereits schlecht ablief, es gluckerte oder eine Blockade bestand, spricht das für Störungsbeseitigung. Ein wiederkehrender Termin macht eine Reparatur nicht automatisch zu Betriebskosten.
Gibt es wirklich einen festen Turnus?
Eine Rohrreinigung nach mehreren Jahren ist etwas anderes als eine dokumentierte Kontrolle in festen Abständen. Ein Turnus hilft bei der Einordnung, entscheidet die Sache aber nicht allein.
Was steht im Mietvertrag?
Bei sonstigen Betriebskosten muss erkennbar sein, welche Kostenart gemeint ist. Eine pauschale Formulierung wie „weitere Betriebskosten“ genügt dafür nicht ohne Weiteres.
Steht die regelmäßige Wartung oder Kontrolle der Entwässerungsleitungen konkret im Mietvertrag, spricht das eher für eine Umlagefähigkeit. Eine echte Reparatur wird dadurch trotzdem nicht zu laufenden Betriebskosten.
War die Maßnahme erforderlich und wirtschaftlich?
Selbst bei grundsätzlich umlagefähigen Betriebskosten gilt der Grundsatz der Wirtschaftlichkeit. Unnötig häufige oder deutlich überhöhte Einsätze lassen sich nicht beliebig an die Mieter weiterreichen.
Wer prüfen möchte, ob die Rechnung plausibel ist, kann die einzelnen Positionen mit unserem Ratgeber Was kostet eine Rohrreinigung? Preise und typische Kosten abgleichen. Bei ungewöhnlich hohen Notdienstrechnungen hilft zusätzlich der Beitrag Rohrreinigung-Abzocke: Kostenfallen beim Notdienst erkennen.
Welche Belege darf der Mieter verlangen?
Nach § 556 Abs. 4 BGB kann der Mieter Einsicht in die Belege verlangen, auf denen die Abrechnung beruht. Der Vermieter darf sie auch elektronisch bereitstellen.
Fatima lässt sich deshalb nicht nur die Rechnung vorlegen. Sie will auch sehen:
- den Auftrag an den Fachbetrieb,
- den vollständigen Arbeits- oder Leistungsnachweis,
- einen möglichen Wartungsvertrag,
- den Verteilerschlüssel,
- die Berechnung ihres Anteils,
- gegebenenfalls das Protokoll einer Kamerainspektion.
Der Monteurbericht kann die Sache in zwei Zeilen klären. „Verstopfung beseitigt“ weist in eine andere Richtung als eine dokumentierte turnusmäßige Kontrolle.
Brunos Tipp 🦫
Bitte um den vollständigen Bericht, nicht nur um eine Rechnungskopie. Eine Zeile wie „Rohrreinigung 900 Euro“ sagt fast nichts über den Grund des Einsatzes aus.
Rohrreinigung in der Nebenkostenabrechnung: So gehst du bei Zweifeln vor
Bei einem zweifelhaften Posten ist ein fester Ablauf praktischer als ein langer Streit über Begriffe. Fatima macht es so:
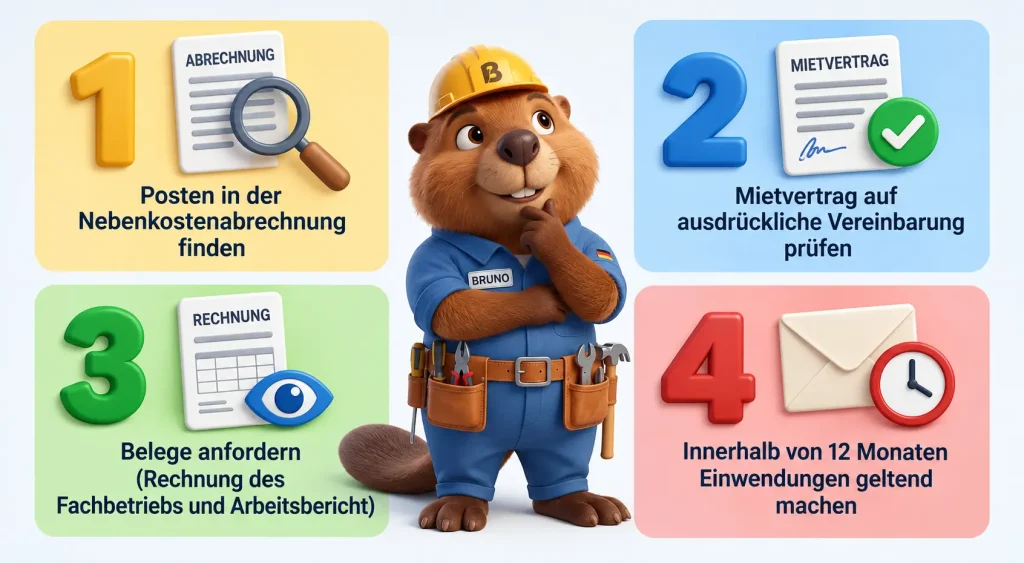
- Sie markiert die Kostenposition in der Nebenkostenabrechnung.
- Sie prüft, ob im Mietvertrag eine passende Betriebskostenart genannt ist.
- Sie fordert Rechnung, Auftrag und Leistungsnachweis an.
- Sie schaut nach dem tatsächlichen Anlass: Wartung, Kontrolle, Verstopfung oder Reparatur?
- Sie prüft Verteilerschlüssel und eigenen Anteil.
- Wenn die Position zweifelhaft bleibt, erhebt sie fristgerecht Einwendungen.
Das funktioniert auch, wenn die Rohrreinigung nicht offen als eigener Posten auftaucht.
Muster für den Widerspruch
Betreff: Einwendungen gegen die Betriebskostenabrechnung für [Jahr]
Sehr geehrte Damen und Herren,
gegen den Posten „[genaue Bezeichnung]“ in der Betriebskostenabrechnung für [Jahr] erhebe ich Einwendungen.
Aus der Abrechnung ist für mich nicht erkennbar, ob es sich um laufende, vertraglich vereinbarte Betriebskosten oder um Kosten zur Beseitigung einer Verstopfung beziehungsweise eines Schadens handelt.
Bitte stellen Sie mir zur Belegeinsicht folgende Unterlagen bereit:
- Rechnung des beauftragten Unternehmens,
- Auftrag und vollständigen Leistungsnachweis,
- gegebenenfalls den Wartungsvertrag,
- Berechnung meines Anteils und den verwendeten Verteilerschlüssel.
Bis zur Prüfung halte ich meine Einwendung gegen diese Position aufrecht. Sollte die Rechnung eine konkrete Störungsbeseitigung oder Reparatur betreffen, bitte ich um Korrektur der Abrechnung.
Mit freundlichen Grüßen
[Name]
Bei einem höheren Betrag oder absehbarem Streit sollte der Zugang des Schreibens später belegbar sein. Eine gespeicherte E-Mail kann helfen; je nach Situation kommt zusätzlich ein Einwurf-Einschreiben infrage.
Zwölf Monate für Einwendungen: nicht aufschieben
Einwendungen gegen eine Betriebskostenabrechnung muss der Mieter grundsätzlich spätestens zwölf Monate nach Zugang geltend machen. Danach ist es im Regelfall zu spät. Eine Ausnahme gilt, wenn der Mieter die Verspätung nicht zu vertreten hat.
Fatima wartet deshalb nicht erst auf jedes einzelne Dokument. Sie beanstandet den Posten fristwahrend und fordert parallel die Belege an. Wichtig: Der Widerspruch stoppt eine Nachforderung nicht automatisch.
Muss die Nachzahlung trotzdem bezahlt werden?
Wegen einer zweifelhaften Rohrreinigungsposition sollte man nicht gleich die komplette Abrechnung ignorieren.
Je nach Fall kann es sinnvoll sein, den unstreitigen Teil zu zahlen oder unter Vorbehalt zu leisten. Wer einen Betrag zurückhalten will, sollte vorher prüfen lassen, ob das im konkreten Fall zulässig ist. Bei einer hohen Nachzahlung oder bereits laufenden Mahnung lohnt sich eher der Gang zum Mieterverein oder zu einem mietrechtlich tätigen Anwalt als ein Experiment auf eigene Faust.
Hat Fatima die 180 Euro schon bezahlt, bedeutet die Zahlung nicht automatisch, dass sie jede einzelne Position anerkannt hat. Innerhalb der Einwendungsfrist kann sie die Abrechnung weiterhin prüfen und beanstanden.
Hat die Verstopfung zusätzlich einen Rückstau oder Wasserschaden ausgelöst, stellt sich eine andere Kostenfrage. Dazu gibt es den separaten Überblick Rohrverstopfung und Versicherung: Wer zahlt Rohrreinigung, Wasserschaden und Rückstau?.
Rohrreinigung unter Hausmeisterkosten oder „sonstigen Betriebskosten“
Nicht jede Rohrreinigung steht offen als eigener Posten in der Abrechnung. Manchmal steckt die Arbeitszeit in einer Hausmeisterpauschale oder einer Sammelposition.
Die Einordnung ändert sich dadurch nicht: Reparatur, Verwaltung und Instandhaltung gehören nicht einfach in umlagefähige Hausmeisterkosten.
Hat der Hausmeister selbst eine konkrete Verstopfung beseitigt oder einen Fachbetrieb im Rahmen einer Reparatur betreut, sollte der entsprechende Anteil aus der Pauschale herausgerechnet werden. Fatima kann eine Aufschlüsselung verlangen.
Bei „sonstigen Betriebskosten“ kommt noch ein zweiter Punkt hinzu. Der BGH verlangt, dass die betreffende sonstige Kostenart im Mietvertrag konkret bezeichnet ist. Eine völlig offene Sammelklausel berechtigt nicht dazu, beliebige Kosten auf den Mieter umzulegen.
Eigentumswohnung: WEG-Abrechnung und Mietabrechnung sind nicht dasselbe
Bei einer vermieteten Eigentumswohnung laufen zwei Abrechnungen nebeneinander. Die WEG verteilt Kosten auf die Eigentümer. Der Vermieter darf daraus aber nicht jede Position unverändert in die Nebenkostenabrechnung seines Mieters übernehmen.
Für den Mieter gelten weiterhin Mietvertrag und Mietrecht. Reparatur- oder Instandhaltungskosten, die nicht umlagefähig sind, dürfen nicht auf den Mieter umgelegt werden.
Rohrreinigung als haushaltsnahe Dienstleistung oder Handwerkerleistung
Die steuerliche Bewertung ist von der mietrechtlichen Frage zu trennen. Eine Position kann also steuerlich interessant sein, obwohl über ihre Umlage gestritten wird.
Trägt ein Mieter begünstigte Handwerkerkosten wirtschaftlich selbst, kann der Arbeitskostenanteil unter den Voraussetzungen des § 35a EStG berücksichtigt werden. Bei Handwerkerleistungen beträgt die Steuerermäßigung 20 Prozent der begünstigten Aufwendungen, höchstens 1.200 Euro pro Jahr. Materialkosten zählen nicht. Voraussetzung sind grundsätzlich Rechnung und unbare Zahlung.
Auch Kosten aus einer Betriebskostenabrechnung können berücksichtigt werden, wenn der eigene Anteil und die begünstigten Arbeitskosten aus der Abrechnung oder einer Bescheinigung des Vermieters beziehungsweise Verwalters hervorgehen.
Wer grundsätzlich wissen möchte, welche Verfahren bei einer professionellen Rohrreinigung eingesetzt werden, findet dazu den Rohrreinigung-Ratgeber.
Was aus Fatimas 180 Euro wird
Ein paar Tage später bekommt Fatima den Arbeitsbericht. Darin steht:
„Akute Verstopfung im Hauptstrang beseitigt, Leitung mit Fräskopf gereinigt.“
Damit ist der entscheidende Punkt geklärt. Es ging nicht um eine planmäßige Kontrolle, sondern um eine konkrete Blockade. Einen verantwortlichen Mieter kann die Hausverwaltung nicht benennen. Fatima beanstandet den Posten und verlangt eine korrigierte Abrechnung.
Die entscheidende Information stand also nicht in der Jahresabrechnung, sondern in zwei Zeilen des Monteurberichts.
Häufige Fragen zur Rohrreinigung in der Nebenkostenabrechnung
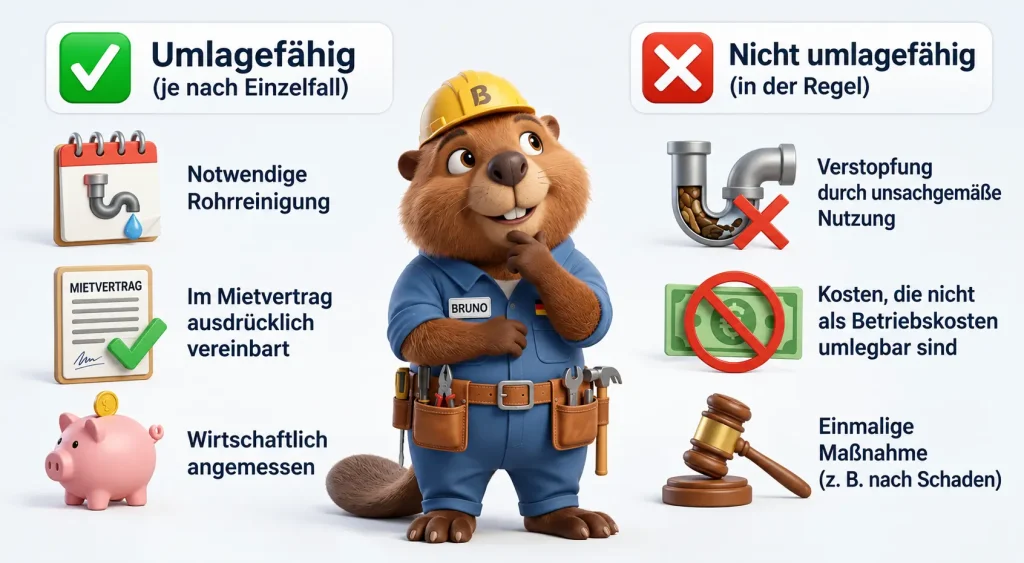
Eine akute Rohrreinigung wegen einer konkreten Verstopfung oder eines Rohrschadens ist normalerweise nicht als Betriebskosten umlagefähig. Bei regelmäßig anfallenden Kontroll- oder Wartungsleistungen kommt es auf Tätigkeit, Mietvertrag und rechtliche Einordnung an.
Nicht automatisch. Betriebskosten müssen laufend entstehen. Kosten für Instandhaltung und Instandsetzung sind nach § 1 BetrKV ausgeschlossen. Deshalb muss geprüft werden, was der Fachbetrieb tatsächlich gemacht hat.
Eine akute Störungsbeseitigung darf nicht einfach über die Nebenkostenabrechnung auf alle Mieter verteilt werden. Hat ein bestimmter Mieter die Verstopfung nachweislich schuldhaft verursacht, kann eine separate Forderung gegen ihn in Betracht kommen.
Das hängt vor allem von Ursache, Lage der Blockade und Verantwortlichkeit ab. Bei Defekten am Rohrsystem oder nicht nachgewiesener Schuld eines Mieters liegt die Instandhaltung grundsätzlich beim Vermieter. Mehr Details stehen im Artikel Rohrreinigung: Mieter oder Vermieter?.
Kommunale Entwässerungsgebühren sind umlagefähige Betriebskosten. Eine Handwerkerrechnung zur Beseitigung einer konkreten Verstopfung ist etwas anderes. Die Überschrift „Abwasser“ ändert die Art der Leistung nicht.
Bei einer Kostenart, die unter sonstige Betriebskosten fallen soll, muss erkennbar sein, welche konkrete Leistung gemeint ist. Eine pauschale Sammelklausel reicht dafür nicht ohne Weiteres.
Der Vermieter muss Belegeinsicht ermöglichen. Nach § 556 Abs. 4 BGB darf er die zugrunde liegenden Belege auch elektronisch bereitstellen.
Schriftlich erinnern und eine angemessene Frist setzen. Bei einem größeren Betrag sollte man die Unterlagen zu einem Mieterverein oder einer mietrechtlichen Beratung mitnehmen. Die gesamte Nachzahlung ohne Prüfung einzubehalten, kann riskant sein.
Der Arbeitskostenanteil einer begünstigten Handwerkerleistung kann unter den Voraussetzungen des § 35a EStG mit 20 Prozent berücksichtigt werden, maximal bis zu einer Steuerermäßigung von 1.200 Euro pro Jahr. Materialkosten zählen nicht.
Quellen
- Betriebskostenverordnung (BetrKV), § 1: https://www.gesetze-im-internet.de/betrkv/__1.html
- Bürgerliches Gesetzbuch (BGB), § 556: https://www.gesetze-im-internet.de/bgb/__556.html
- Einkommensteuergesetz (EStG), § 35a: https://www.gesetze-im-internet.de/estg/__35a.html
- Bundesgerichtshof, Urteil vom 7. April 2004, VIII ZR 167/03
- Haufe: Betriebskosten richtig zuordnen, Wasserrohre (Reinigung), mit Nachweisen zu AG Lörrach, AG Augsburg und AG Tiergarten: https://www.haufe.de/id/beitrag/betriebskosten-richtig-zuordnen-31711-wasserrohre-reinigung-HI9428734.html
Hinweis: Der Artikel bietet eine allgemeine Orientierung und ersetzt keine Rechtsberatung im Einzelfall.