Sonntagabend, kurz nach zehn. Die Toilette läuft über, Wasser läuft unter den Bodenbelag und in der Wohnung darunter entsteht ein feuchter Fleck an der Decke. Der Rohrreinigungsbetrieb beseitigt die Blockade. Danach geht es um drei verschiedene Kostenblöcke: die Rechnung für die Rohrreinigung, den Schaden in der eigenen Wohnung und den Schaden beim Nachbarn.
Genau deshalb lässt sich die Suchfrage „Rohrverstopfung Versicherung: Wer zahlt?“ nicht mit dem Namen einer einzigen Versicherung beantworten. Die reine Rohrreinigung ist etwas anderes als ein Wasserschaden. Und ein Schaden am eigenen Hausrat ist versicherungsrechtlich etwas anderes als ein Schaden an fremdem Eigentum.
Welche Versicherung zahlt bei einer Rohrverstopfung?
Die kurze Antwort: Die normale Hausrat- oder Wohngebäudeversicherung übernimmt eine gewöhnliche Rohrreinigung nicht automatisch. Sie kann aber für Folgeschäden relevant werden, wenn Wasser austritt und versicherte Sachen oder Gebäudeteile beschädigt. Hat jemand die Verstopfung schuldhaft verursacht und dadurch fremdes Eigentum beschädigt, kommt die private Haftpflichtversicherung ins Spiel. Bei Rückstau aus der Kanalisation muss zusätzlich geprüft werden, ob Elementarschutz besteht.
Es hilft, zuerst nicht nach der Versicherung, sondern nach der Kostenart zu fragen:
| Kosten oder Schaden | Mögliche Zuständigkeit |
|---|---|
| Reine Beseitigung der Verstopfung | Eigentümer, Vermieter, Verursacher oder vertraglicher Schutzbrief/Notfallservice |
| Beschädigte Möbel, Teppiche, Elektrogeräte | Hausratversicherung, wenn ein versichertes Ereignis vorliegt |
| Schäden an Wand, Decke, Bodenaufbau oder fest eingebauten Teilen | Wohngebäudeversicherung des Eigentümers, wenn der Schaden gedeckt ist |
| Schaden bei Nachbarn oder Vermieter durch eigenes Verschulden | private Haftpflichtversicherung |
| Rückstau aus der Kanalisation durch Starkregen oder Überschwemmung | Elementarschutz nach den konkreten Versicherungsbedingungen |
Für die Einordnung ist vor allem ein Unterschied wichtig: Eine Rohrreinigung beseitigt die Ursache. Eine Sachversicherung ersetzt unter Umständen die Folgen. Beides kann zusammen auftreten, ist aber nicht automatisch derselbe Versicherungsfall.
Brunos Tipp 🦫: Wenn du bei der Versicherung anrufst, melde nicht nur „Rohrverstopfung“. Beschreibe, was tatsächlich passiert ist: Wo trat Wasser aus? Was wurde beschädigt? Was hat der Fachbetrieb gefunden? So kann der Versicherer den Fall schneller dem richtigen Leistungsbereich zuordnen.
Zahlt die Versicherung die Rohrreinigung selbst?
Wer nur einen verstopften Abfluss hat und einen Fachbetrieb bestellt, bleibt häufig zunächst auf dieser Rechnung sitzen. Die Kosten für die eigentliche Beseitigung einer Verstopfung sind in vielen Standardtarifen der Hausrat- oder Wohngebäudeversicherung nicht mitversichert.
Es gibt aber Ausnahmen. Manche Tarife enthalten einen Haus- und Wohnungsschutzbrief, einen Handwerkerservice oder einen Notfallbaustein, in dem die Beseitigung von Rohrverstopfungen ausdrücklich genannt wird. Dann können eigene Leistungsgrenzen, Selbstbeteiligungen und Vorgaben für die Beauftragung gelten.
Ist die Lage nicht akut, lohnt sich vor der Beauftragung ein Blick in die Vertragsunterlagen. Suche dort nach Begriffen wie:
- Rohrreinigung
- Beseitigung von Rohrverstopfungen
- verstopfte Abflussrohre
- Haus- und Wohnungsschutzbrief
- Assistance oder Notfallservice
- Handwerkerservice
- Höchstentschädigung
- vorherige Abstimmung oder Vermittlung durch den Versicherer
Bei einem akuten Wasseraustritt hat die Begrenzung des Schadens Vorrang. § 82 VVG verpflichtet Versicherungsnehmer, einen Schaden nach Möglichkeit abzuwenden oder zu mindern. Wenn noch Zeit bleibt, sollte man Weisungen des Versicherers einholen und größere, nicht sofort notwendige Arbeiten abstimmen.
Musst du kurzfristig einen Betrieb rufen, wirf vorher einen Blick in unseren Check zu Rohrreinigung-Notdiensten und typischen Kostenfallen. Ist die Rechnung schon da, prüfe getrennt Anfahrt, Arbeitszeit, Zuschläge und zusätzliche Technik.
Rohrreinigung und Hausratversicherung: Wann zahlt sie?
Bei der Suche nach „Rohrreinigung Hausratversicherung“ werden leicht zwei Dinge miteinander verwechselt: Die Hausratversicherung versichert in erster Linie den beweglichen Hausrat, nicht das Abflussrohr selbst.
Wasser beschädigt nach einer Verstopfung zum Beispiel einen Teppich, ein Regal, Kleidung oder einen Laptop. Dann kann die Hausratversicherung relevant werden, sofern der Wasseraustritt nach den Bedingungen des Vertrags unter eine versicherte Gefahr fällt.
Typische Gegenstände des Hausrats sind:
- Möbel
- Teppiche
- Kleidung
- Elektrogeräte
- Bücher
- persönliche Gegenstände
Auch hinter der Suche „Rohrverstopfung Hausratversicherung“ steckt kein eigener standardisierter Versicherungsbaustein. Entscheidend ist, was beschädigt wurde und wie das Wasser ausgetreten ist. Auch die Formulierung „Wasserschaden“ allein reicht nicht. Versicherer prüfen Ursache, Austrittsstelle und die Definitionen in ihren Bedingungen.
Auch hinter der Suche „Hausratversicherung Rohrverstopfung“ können zwei verschiedene Fragen stecken: „Zahlt die Versicherung den Rohrreiniger?“ und „Zahlt sie meinen beschädigten Hausrat?“ Die Antwort kann im selben Fall unterschiedlich ausfallen.
Wohngebäudeversicherung bei Rohrverstopfung: Was ist versichert?
Die Suche „Wohngebäudeversicherung Rohrverstopfung“ zielt meist auf Schäden an festen Gebäudeteilen. Dazu können je nach konkreter Situation und Vertrag Wände, Decken, Bodenaufbau oder fest eingebaute Bestandteile gehören.
Die Verbraucherzentrale weist darauf hin, dass die Wohngebäudeversicherung in ihrer Grunddeckung unter anderem Leitungswasserschäden umfasst. Dafür muss es sich um einen nach den Bedingungen versicherten Leitungswasserschaden handeln. Eine bloße Verstopfung ohne Gebäudeschaden macht aus der Rohrreinigungsrechnung noch keinen Fall für die Wohngebäudeversicherung.
Bei Tobias aus unserem Beispiel ist unter dem Boden Feuchtigkeit messbar. In der Wohnung darunter ist die Decke betroffen. Als Mieter meldet er den Gebäudeschaden deshalb seinem Vermieter. Der Eigentümer klärt anschließend mit seiner Wohngebäudeversicherung, ob und in welchem Umfang Versicherungsschutz besteht.
Hilfreich für die Prüfung sind fünf konkrete Angaben:
- Wo trat das Wasser aus?
- Wann wurde der Schaden bemerkt?
- Welche Bauteile sind betroffen?
- Was hat der Rohrreinigungsbetrieb als Ursache oder Fundstelle dokumentiert?
- Welche Sofortmaßnahmen waren notwendig?
Größere Trocknungs-, Öffnungs- oder Sanierungsarbeiten sollte man, soweit die Situation das zulässt, mit dem Versicherer abstimmen. Gleichzeitig darf man einen akuten Schaden nicht einfach weiterlaufen lassen.
Haftpflichtversicherung bei Rohrverstopfung: Wann kommt sie ins Spiel?
Private Haftpflichtversicherung bei Rohrverstopfung: Wann zahlt sie?
Hinter der Suche „Private Haftpflichtversicherung Rohrverstopfung“ steckt meist die Frage, ob die Haftpflicht für Schäden bei Dritten aufkommt. Relevant wird sie dann, wenn durch die Verstopfung oder durch eigenes Handeln fremdes Eigentum beschädigt wurde und du dafür rechtlich verantwortlich sein könntest.
Beispiel: Wasser läuft in die darunterliegende Wohnung und beschädigt dort Decke oder Möbel. Dass die Verstopfung in deiner Wohnung sichtbar wurde, beweist noch nicht, dass du sie schuldhaft verursacht hast. Sitzt die Blockade in einer gemeinschaftlichen Leitung oder lässt sich kein persönliches Fehlverhalten nachweisen, kann die Haftungsfrage ganz anders aussehen.
Die private Haftpflichtversicherung prüft nicht nur berechtigte Ansprüche. Sie wehrt auch unberechtigte oder überhöhte Ansprüche ab. Deshalb solltest du bei einem möglichen Haftpflichtfall keine vorschnelle Schuldanerkennung unterschreiben.
§ 104 VVG nennt für Haftpflichtfälle grundsätzlich eine Wochenfrist für die Anzeige von Tatsachen, die eine Verantwortlichkeit gegenüber einem Dritten auslösen könnten. Werden bereits Ansprüche geltend gemacht, läuft ebenfalls eine Wochenfrist ab der Geltendmachung. Vertragsbedingungen können zusätzliche Vorgaben enthalten.
Brunos Tipp 🦫: Schick der Haftpflichtversicherung lieber den Ablauf, Fotos, Schriftverkehr und den Arbeitsbericht, statt selbst über die Schuldfrage zu entscheiden. Ob du tatsächlich haftest, prüft die Versicherung selbst.
Rückstau durch Verstopfung: Ist das versichert?
Hinter der Suche „Rückstau durch Verstopfung versichert“ stecken zwei unterschiedliche Fälle. Nicht jeder Wasserrückfluss aus einem Ablauf wird versicherungsrechtlich gleich behandelt.
Die Verbraucherzentrale beschreibt Rückstau im Elementarschutz als Wasser, das durch Regen oder Überschwemmung aus Ableitungsrohren des Gebäudes in das Haus gelangt. Für Schäden durch solchen Rückstau wird meist ein zusätzlicher Elementarbaustein zur Wohngebäude- oder Hausratversicherung benötigt. Auch Anforderungen an eine funktionsfähige Rückstausicherung können eine Rolle spielen.
Davon zu unterscheiden ist eine interne Rohrverstopfung im Gebäude. Staut sich Wasser zurück, weil eine Leitung im Haus blockiert ist, muss zuerst die tatsächliche Ursache geklärt werden. Allein die Bezeichnung „Rückstau“ auf einer Rechnung oder im Einsatzbericht entscheidet nicht darüber, welcher Versicherungsbaustein greift.
Für die Dokumentation sind deshalb vor allem diese Fragen wichtig:
- Kam das Wasser aus der öffentlichen Kanalisation zurück, etwa bei wetterbedingtem Rückstau?
- Lag die Blockade in einer Leitung innerhalb des Gebäudes oder auf dem Grundstück?
- Gab es gleichzeitig Starkregen oder Überschwemmung?
- Was steht im Einsatzbericht des Fachbetriebs?
- Besteht Elementarschutz und welche Anforderungen nennt der Vertrag für Rückstausicherungen?
Mehr zu den technischen Unterschieden findest du in unserem Ratgeber Wasser im Keller bei Starkregen: Rückstau erkennen.
Abfluss verstopft: Zahlt die Versicherung oder zuerst jemand anderes?
Bei „Abfluss verstopft zahlt Versicherung“ denken viele zuerst an die Versicherung. Gerade in einer Mietwohnung muss aber zunächst geklärt werden, wer die Kosten der Rohrreinigung überhaupt tragen muss.
Eine nicht versicherte Rohrreinigung kann trotzdem Sache des Vermieters sein, wenn die Ursache in einer Leitung liegt, für deren Instandhaltung der Vermieter zuständig ist, und dem Mieter kein schuldhaftes Verhalten nachgewiesen werden kann. Umgekehrt kann ein Mieter für die Kosten verantwortlich sein, wenn ihm eine unsachgemäße Nutzung konkret nachgewiesen wird.
Für Mieter sind Fundstelle, Ursache und deren Nachweis daher mindestens so wichtig wie der Versicherungsvertrag. Eine Verstopfung sollte dem Vermieter oder der Hausverwaltung unverzüglich gemeldet werden; § 536c BGB regelt die Anzeigepflicht des Mieters bei auftretenden Mängeln.
Wie sich Mieter, Vermieter und Verursacher voneinander abgrenzen lassen, erklären wir im Beitrag Rohrverstopfung in der Mietwohnung: Wer zahlt?. Taucht die Rohrreinigung später in der Betriebskostenabrechnung auf, hilft zusätzlich der Ratgeber Rohrreinigung in den Nebenkosten.
Nach dem Wasseraustritt zählt die Reihenfolge
Wenn Wasser bereits austritt, ist die Reihenfolge wichtiger als die perfekte Schadenmeldung. § 30 VVG verlangt, dass ein Versicherungsfall nach Kenntnis unverzüglich angezeigt wird. § 82 VVG verpflichtet außerdem dazu, den Schaden nach Möglichkeit zu begrenzen.
1. Weitere Wassernutzung stoppen
Benutze betroffene Toiletten, Waschmaschinen, Geschirrspüler und Abläufe nicht weiter. Schließe ein Absperrventil nur, wenn es sicher erreichbar ist und das bei der konkreten Ursache sinnvoll ist.
2. Menschen und Strom schützen
Steht Wasser in der Nähe elektrischer Anlagen, wird der Bereich nicht betreten. Strom nur dort abschalten, wo das gefahrlos von einer trockenen Stelle möglich ist.
3. Wasser aufnehmen und Sachen sichern
Lose Gegenstände aus dem nassen Bereich räumen. Wasser aufnehmen, sofern keine Gesundheitsgefahr besteht. Bei ausgetretenem Abwasser geeignete Handschuhe und Schutzmaßnahmen verwenden.
4. Fotos machen, bevor zu viel verändert wird
Fotografiere Austrittsstelle, Wasserstand, beschädigte Gegenstände, Boden, Wand und Decke. Wenn später ein Leitungsabschnitt geöffnet oder mit einer Kamera untersucht wird, dokumentiere auch diesen Befund.
5. Den richtigen Ansprechpartner informieren
- Hausrat beschädigt: Hausratversicherung
- Gebäudeteile beschädigt: Eigentümer oder Vermieter und gegebenenfalls Wohngebäudeversicherung
- fremdes Eigentum möglicherweise durch eigenes Verschulden beschädigt: private Haftpflichtversicherung
- wetterbedingter Rückstau: Elementarschutz prüfen
- Mietwohnung: Vermieter oder Hausverwaltung informieren
Akuter Fall? Wenn Wasser steigt und du kurzfristig einen Fachbetrieb brauchst, kläre vor der Beauftragung zumindest Anbieter, Anfahrt, Zuschläge und Vertragspartner.
Welche Angaben braucht die Versicherung auf der Rechnung und im Arbeitsbericht?
Eine Rechnung mit nur einer Zeile „Rohrreinigung pauschal“ sagt wenig über die Ursache aus. Für die Versicherung ist ein sauberer Arbeits- oder Einsatzbericht oft genauso wichtig wie die Rechnung.
Bitte den Fachbetrieb, die folgenden Punkte im Einsatzbericht festzuhalten, soweit sie tatsächlich festgestellt wurden:
- betroffene Leitung und Fundstelle
- Art der Blockade
- eingesetzte Methode
- Arbeitszeit und gegebenenfalls Anfahrt
- Hinweise auf Fremdkörper, Rohrschaden oder Rückstau
- Stelle, an der Wasser oder Abwasser ausgetreten ist
- durchgeführte Sofortmaßnahmen
- Ergebnis einer Kamerauntersuchung, falls eine durchgeführt wurde
Falls eine Rohrkamera vorgeschlagen wird, sollte klar sein, welche konkrete Frage sie klären soll. Mehr dazu steht im Beitrag Rohrkamera-Untersuchung: Kosten, Ablauf und wer zahlt.
Bewahre außerdem Fotos, Rechnung, Arbeitsbericht, Schriftverkehr und eine kurze Notiz zum Ablauf auf. Wie ein brauchbarer Bericht aussieht, erklären wir im Ratgeber Rohrreinigung-Arbeitsbericht prüfen: Was muss drinstehen?. Je besser Ursache und Folgeschaden getrennt dokumentiert sind, desto weniger muss später aus einer pauschalen Handwerkerrechnung mühsam nachvollzogen werden.
Wann kann die Versicherung die Zahlung ablehnen oder kürzen?
Eine pauschale Liste mit „dann zahlt die Versicherung nie“ wäre unseriös. Entscheidend sind Vertrag, Schadenursache und Pflichten im konkreten Fall. Probleme können unter anderem entstehen, wenn eine Gefahr gar nicht versichert ist, ein benötigter Zusatzbaustein fehlt oder vertragliche Obliegenheiten verletzt wurden.
Beim Elementarschutz können zum Beispiel Anforderungen an Rückstausicherungen eine Rolle spielen. Die Verbraucherzentrale weist darauf hin, dass Schäden durch Rückstau nicht versichert sein können, wenn eine vorgeschriebene funktionsfähige Rückstausicherung fehlt.
Auch nach Eintritt eines Schadens bestehen Pflichten. § 82 VVG verpflichtet dazu, den Schaden nach Möglichkeit zu mindern und, soweit zumutbar, Weisungen des Versicherers einzuholen und zu befolgen. Das bedeutet nicht, dass man bei austretendem Wasser erst auf eine Hotline warten soll. Notwendige Maßnahmen zur Begrenzung des Schadens dürfen nicht unnötig verzögert werden.
Wenn der Versicherer ablehnt, lass dir die Entscheidung schriftlich begründen und nennen, auf welche Vertragsklausel er sich stützt. Dann lässt sich prüfen, ob tatsächlich die Rohrreinigung selbst abgelehnt wurde, ein Folgeschaden nicht gedeckt ist oder es um eine Obliegenheit beziehungsweise einen Ausschluss geht.
HUK Wohngebäudeversicherung und Rohrverstopfung: Gibt es einen Rohrreinigungsservice?
Für „HUK Wohngebäudeversicherung Rohrverstopfung“ gibt es keine pauschale Antwort, die für jeden HUK- oder HUK24-Vertrag gilt. Entscheidend ist der konkrete Tarif und ein eventuell vereinbarter Zusatzbaustein.
HUK24 nennt auf seiner Website für den Haus- und Wohnungsschutzbrief ausdrücklich einen Rohrreinigungsservice zur Beseitigung von Rohrverstopfungen. Als Leistungsgrenze nennt HUK24 derzeit bis zu 750 Euro je Schadenfall und maximal 2.500 Euro im Jahr. Voraussetzung ist laut HUK24 außerdem, dass die Organisation der Hilfsleistung dem Versicherer überlassen wird.
Das ist ein gutes Beispiel dafür, warum die Frage „Zahlt die Wohngebäudeversicherung eine Rohrverstopfung?“ nicht allein danach beantwortet werden kann, bei welchem Versicherer der Vertrag besteht. Ein Zusatzbaustein kann Leistungen enthalten, die in der Grunddeckung nicht vorgesehen sind. Vor einer Beauftragung sollten deshalb immer die eigenen Vertragsunterlagen geprüft werden.
Zehn Fragen für den schnellen Versicherungscheck
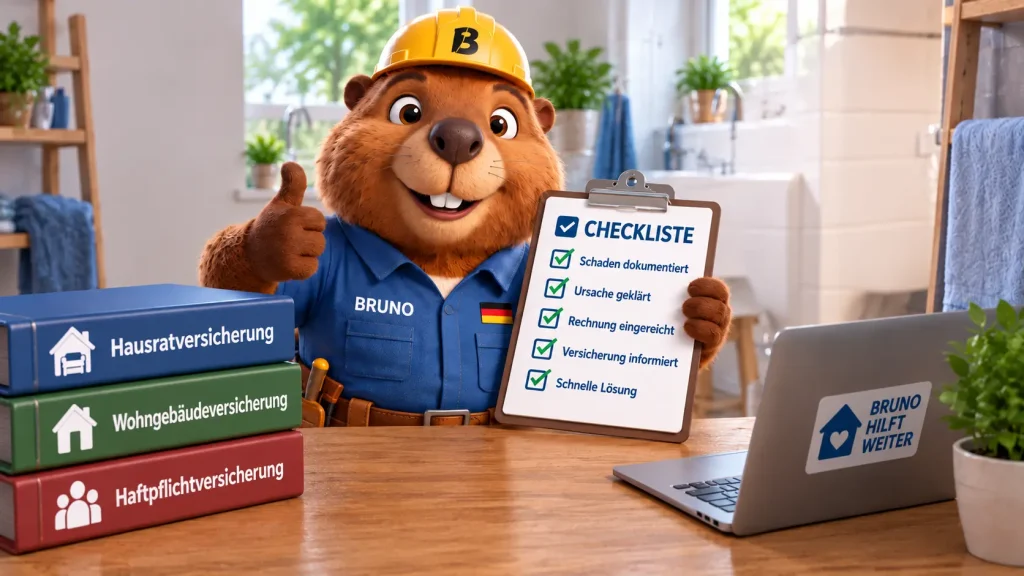
Statt in den Unterlagen nur nach „Rohrverstopfung“ zu suchen, geh diese Fragen durch:
- Ist die reine Rohrreinigung als Service oder Kostenerstattung genannt?
- Gilt der Schutz für die konkrete Wohnung beziehungsweise das versicherte Gebäude?
- Muss der Versicherer oder eine Assistance-Hotline den Betrieb vermitteln?
- Gibt es eine Höchstentschädigung pro Schaden oder Versicherungsjahr?
- Ist eine Selbstbeteiligung vereinbart?
- Wie definiert der Vertrag Leitungswasser und versicherten Wasseraustritt?
- Besteht Elementarschutz einschließlich Rückstau?
- Welche Pflichten gelten für Rückstausicherungen und Abflussleitungen?
- Welche Fristen und Meldewege nennt der Vertrag?
- Welche Belege verlangt der Versicherer?
Brunos Tipp 🦫: Lies nicht nur die Überschrift eines Zusatzbausteins. Ein „Schutzbrief“, „Notfallservice“ oder „Handwerkerservice“ kann je nach Versicherer ganz unterschiedliche Leistungen enthalten. Entscheidend ist die Leistungsbeschreibung.
Häufige Fragen
Nein. Eine Verstopfung allein bedeutet noch nicht, dass eine Versicherung zahlen muss. Je nach Vertrag kann Versicherungsschutz bestehen, wenn die Rohrreinigung ausdrücklich mitversichert ist, ein gedeckter Folgeschaden entstanden ist, ein Haftpflichtfall vorliegt oder ein versichertes Rückstauereignis eingetreten ist.
Nur wenn der konkrete Vertrag diese Kosten einschließt, etwa über einen Schutzbrief oder eine ausdrücklich genannte Rohrreinigungsleistung. Auch im Zusammenhang mit einem versicherten Schaden können bestimmte notwendige Kosten übernommen werden. Die reine Beseitigung der Verstopfung gehört nicht automatisch zum Grundschutz.
Nein. Maßgeblich sind die Definitionen und Ausschlüsse des konkreten Vertrags. Der Versicherer prüft unter anderem Austrittsstelle, Ursache und beschädigte Sachen beziehungsweise Gebäudeteile.
Sie kann relevant sein, wenn du für einen Schaden an fremdem Eigentum rechtlich verantwortlich bist. Ob das der Fall ist, hängt nicht allein davon ab, in welcher Wohnung die Verstopfung sichtbar wurde.
Fordere eine nachvollziehbare schriftliche Begründung mit Bezug auf die Vertragsbedingungen an. Kläre anschließend, welche Position genau abgelehnt wurde: Geht es um die Rohrreinigungsrechnung, den Hausrat, einen Gebäudeschaden, Rückstau oder Haftpflicht? Erst dann lässt sich sinnvoll prüfen, ob die Ablehnung zum Vertrag passt.
Dann muss der neu entstandene Schaden getrennt von der ursprünglichen Verstopfung dokumentiert werden. Fotografiere den Schaden, sichere Rechnung und Arbeitsbericht und melde ihn dem Betrieb. Ob der Betrieb beziehungsweise dessen Haftpflichtversicherung dafür einstehen muss, hängt vom tatsächlichen Ablauf und der Haftung ab. Für deine eigene Versicherung ist ebenfalls wichtig, dass der ursprüngliche Schaden und ein möglicherweise vom Betrieb verursachter Schaden nicht vermischt werden.
Eine allgemeine gesetzliche 48-Stunden-Frist gibt es nicht. § 30 VVG verlangt die unverzügliche Anzeige eines Versicherungsfalls. Für Haftpflichtfälle nennt § 104 VVG grundsätzlich eine Wochenfrist. Zusätzlich gelten die Bedingungen des eigenen Vertrags.
Notwendige Maßnahmen zur Begrenzung eines akuten Schadens dürfen nicht unnötig verzögert werden. Soweit Zeit besteht, solltest du Weisungen des Versicherers einholen. Größere, nicht sofort notwendige Reparaturen oder Sanierungsarbeiten besser vorher abstimmen.
Rechnung schon auf dem Tisch? Prüfe zuerst, ob Ursache, Arbeitszeit, Anfahrt und eingesetzte Technik nachvollziehbar dokumentiert sind. Unser Kostenratgeber zur Rohrreinigung hilft dabei, die einzelnen Positionen auseinanderzunehmen.
Quellen
- § 30 VVG: Anzeige des Versicherungsfalles
- § 82 VVG: Abwendung und Minderung des Schadens
- § 104 VVG: Anzeigepflicht des Versicherungsnehmers in der Haftpflichtversicherung
- § 536c BGB: Während der Mietzeit auftretende Mängel; Mängelanzeige durch den Mieter
- Verbraucherzentrale: Wohngebäudeversicherung
- Verbraucherzentrale: Versicherungsschutz gegen Elementarschäden
- HUK24: Wohngebäudeversicherung und Haus- und Wohnungsschutzbrief